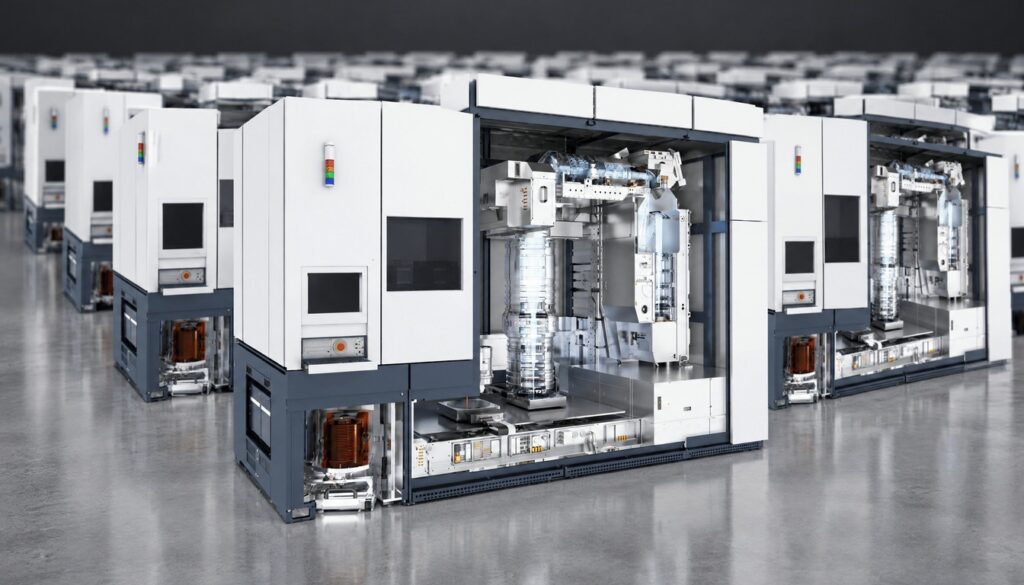
Yhdysvaltalainen ajatushautomo Centre for Technology & Statecraft (CTS) julkisti 5. lokakuuta 2026 raportin, joka ravisteli koko sirualaa: kiinalaiset valmistajat ovat vuosien 2012–2026 aikana haalineet yhteensä 343 immersio-DUV-litografiakonetta, joista noin 270 on ASML:n Twinscan NXT:1980i -skannereita. Nämä koneet eivät kuulu Yhdysvaltain tai Alankomaiden tiukimpien EUV-rajoitusten piiriin, mutta niiden kerrotaan riittävän 7 nanometrin luokan logiikkasirujen valmistukseen, kun niitä käytetään moninkertaisen kuvioinnin (multiple patterning) tekniikalla. Tiedon julkisti alan toimittaja Anton Shilov Tom’s Hardwaressa, ja se levisi nopeasti Techmemen ja useiden sijoittaja-uutiskirjeiden kautta.
Kyse ei ole irrallisesta uutisesta. Se liittyy suoraan huhtikuussa 2026 kongressiin tuotuun MATCH Act -lakialoitteeseen, jonka tarkoitus on pakottaa Alankomaat ja Japani tiukentamaan litografialaitteiden vientiä Kiinaan. Samaan aikaan ASML:n Kiina-myynti on jo painunut murto-osaan parin vuoden takaisesta, ja yhtiön toimitusjohtaja Christophe Fouquet on julkisesti varoittanut, että liian tiukat rajoitukset voivat kääntyä itseään vastaan. Suomen ja Pohjoismaiden kannalta tarina on kaikkea muuta kuin kaukainen: samaan aikaan kun Washington ja Haag kiistelevät litografiakoneiden huoltosopimuksista, Nebius rakentaa Lappeenrantaan 310 megawatin tekoälykeskusta Nvidian Blackwell- ja Rubin-siruille, ja Vantaalla toimiva piikiekkovalmistaja Okmetic on itse kiinalaisomistuksessa. Kyse on vasta tuorein käänne pitkässä laitteistouutisten sarjassa, jossa tekoälysirujen tuotantoketju on ollut jatkuvasti myllerryksessä.
Mitä CTS:n raportti paljasti 343 litografiakoneesta
CTS:n analyysin ydin on yksinkertainen mutta hankala: Yhdysvallat on estänyt ASML:n kaikkein kehittyneimpien EUV-valotuslaitteiden viennin Kiinaan vuodesta 2019 lähtien, ja Alankomaiden hallitus kiristi vuonna 2023 lupavaatimuksia myös edistyneille DUV-koneille. Siitä huolimatta kiinalaiset logiikka- ja muistisiruvalmistajat ovat onnistuneet keräämään mittavan DUV-konekannan ennen rajoitusten tiukentumista ja osittain niiden jälkeenkin. Raportin mukaan 343 konetta jakautuu karkeasti niin, että noin 270 on NXT:1980i-malleja, ja loppu koostuu uudemmista NXT:2050i- ja NXT:2100i-järjestelmistä sekä vanhemmista DUVi-koneista.
Olennaista on se, että NXT:1980i ei ole Kiinalle virallisesti kiellettyä teknologiaa. Konetta on myyty maahan lupien puitteissa vuosikausia, koska sen katsottiin riittävän vain vanhempiin prosessinoodeihin. CTS:n väite on, että tämä oletus on osoittautunut vanhentuneeksi: kun konetta käytetään yhdessä moninkertaisen kuvioinnin kanssa, se mahdollistaa 7 nanometrin luokan siruja ilman ainuttakaan EUV-laitetta. Tämä on juuri se porsaanreikä, jota uusi lakialoite pyrkii tukkimaan – ei vain estämällä uusien koneiden vientiä, vaan rajoittamalla myös varaosia, päivityksiä ja huoltopalveluja jo asennetuille laitteille. Vientivalvonnan tehokkuudesta kertoo paljon myös se, että Nvidia-sirujen salakuljetusta Kiinaan on jouduttu puuttumaan aivan toisella rintamalla, aina valmiiden GPU-piirien tasolla, mikä osoittaa kuinka monikanavaisesti Kiina on hakenut pääsyä kiellettyyn teknologiaan.
NXT:1980i: kone, joka tekee 7 nm -sirut mahdolliseksi ilman EUV:tä
ASML:n Twinscan NXT:1980i on immersio-DUV-skanneri, jonka optinen resoluutio on raportoitujen tietojen mukaan noin 38 nanometriä ja kohdistustarkkuus (matched-machine overlay) noin 2,5 nanometriä. Yksittäisenä laitteena se ei pysty tuottamaan samaa tiheyttä kuin EUV-skanneri yhdellä valotuskerralla. Ongelma piilee siinä, että valmistaja voi jakaa tiheän kuvion useampaan yksinkertaisempaan valotusvaiheeseen ja yhdistää tulokset etsaus- ja kerrostusvaiheilla. Tällä tekniikalla päästään käytännössä 7 nanometrin luokan logiikkaan, mutta hintana on enemmän prosessivaiheita, hitaampi läpivirtaus ja korkeampi kustannus per kiekko verrattuna EUV-pohjaiseen tuotantoon.
Käytännössä tämä tarkoittaa, että kiinalaiset valmistajat kuten SMIC pystyvät nykyisellä konekannalla tuottamaan tekoälysiruihin ja edistyneisiin logiikkapiireihin kelpaavaa silikonia, vaikka Washington on vuodesta 2019 estänyt kaikkein tehokkaimman EUV-teknologian pääsyn maahan. Se selittää, miksi amerikkalaiset lainsäätäjät haluavat nyt laajentaa katseensa DUV-koneisiin, joita on aiemmin pidetty vähemmän kriittisinä.
MATCH Act: Yhdysvaltain uusi ase liittolaisten pakottamiseksi
Lakialoite tunnetaan nimellä Multilateral Alignment of Technology Controls on Hardware Act, lyhyemmin MATCH Act. Se tuotiin edustajainhuoneeseen 2. huhtikuuta 2026, ja sillä on kannatusta molemmilta puolilta puoluekenttää. Senaatissa on valmisteilla rinnakkainen versio, ja useiden lähteiden mukaan aloite on tarkoitus liittää osaksi Yhdysvaltain puolustusbudjettia (NDAA), jota kongressi hylkää harvoin kokonaan.
Lain alkuperäinen versio sisälsi koko maata koskevan kiellon myös kryogeenisille etsauslaitteille, mutta tämä kohta poistettiin huhtikuun lopulla käsitellystä tarkistetusta versiosta. Jäljelle jäi silti ASML:n immersio-DUV-koneiden vientirajoitus sekä vaatimus erillisestä luvasta jo asennettujen laitteiden huoltoon niissä tehtaissa, jotka laki nimeää. Lain mekanismi nojaa Yhdysvaltain ulkomaisen tuotteen sääntöön (Foreign Direct Product Rule), jonka avulla Washington voi ulottaa vaikutusvaltansa myös laitteisiin, jotka sisältävät yhdysvaltalaista teknologiaa vaikka valmistaja olisikin eurooppalainen tai japanilainen.
Aloitteessa asetetaan liittolaismaille 150 päivän määräaika yhdenmukaistaa omat vientisääntönsä Yhdysvaltain linjan kanssa. Jos Alankomaat ei suostu, maa voi teoriassa joutua itse Yhdysvaltain pakotteiden kohteeksi. Nimetyistä kiinalaisista toimijoista erityisesti SMIC, Hua Hong Semiconductor, muistivalmistaja CXMT (ChangXin Memory Technologies) ja YMTC (Yangtze Memory Technologies) mainitaan lain kohteina, ja myös Huawei kuuluu listalle epäsuorasti alihankkijoidensa kautta.
Historiallinen tausta: EUV-kielto 2019 ja Alankomaiden DUV-rajoitukset 2023
Nykyinen kiista ei syntynyt tyhjästä. Yhdysvallat on vuodesta 2019 lähtien estänyt tehokkaasti ASML:n kehittyneimpien EUV-skannereiden viennin Kiinaan diplomaattisella painostuksella ja vientilupien kautta. Tämä on ollut tehokasta: Fouquet on toistuvasti vahvistanut, että “Kiinassa ei ole yhtäkään EUV-konetta – me emme ole vieneet sellaista yhtäkään. Tiedämme kaikkien viemiemme koneiden sijainnin” (ASML:n toimitusjohtaja Christophe Fouquet, TechCrunch).
Vuonna 2023 Alankomaiden hallitus laajensi omaa vientivalvontaansa kattamaan myös kehittyneimmät DUV-koneet, mukaan lukien NXT:2000-sarjan edistyneimmät versiot. Tämä ei kuitenkaan ollut täyskielto: se koski rajattua laitejoukkoa ja perustui lupamenettelyyn, joka jätti tilaa vanhemmille ja keskitason DUV-koneille kuten NXT:1980i:lle. CTS:n mukaan juuri tämä porsaanreikä selittää, miksi kiinalaiset tehtaat ehtivät kasata ison konekannan jo ennen tiukennuksia ja jatkoivat hankintoja niiden jälkeenkin. TrendForcen arvion mukaan Kiina toi maahan vielä vuonna 2025 peräti 95 DUV-konetta, mikä osoittaa kysynnän pysyneen korkealla rajoituksista huolimatta.
ASML:n talous kärsii: Kiinan osuus myynnistä romahtaa
Numerot kertovat omaa tarinaansa. Vuonna 2025 Kiina vastasi noin 33 prosentista ASML:n koko myynnistä, mikä teki maasta yhtiön suurimman yksittäisen markkinan. Kun MATCH Act tuotiin huhtikuussa 2026 julkisuuteen, ASML:n osake laski CNBC:n mukaan saman tien, ja yhtiön omassa ohjeistuksessa Kiinan osuuden ennustettiin putoavan noin 20 prosenttiin koko vuoden 2026 myynnistä. Todellisuus osoittautui ankarammaksi kuin ennuste: ensimmäisellä neljänneksellä 2026 Kiinan osuus nettojärjestelmämyynnistä oli 19 prosenttia, ja toisella neljänneksellä se oli pudonnut jo 14 prosenttiin.
Samaan aikaan yhtiön kokonaisliikevaihto ei ole romahtanut, koska tekoälykysyntä muualla maailmassa on paikannut aukkoa. Toisen vuosineljänneksen 2026 liikevaihto oli 9,3 miljardia euroa ja bruttokate 54,0 prosenttia, ja yhtiö ohjeisti kolmannen neljänneksen liikevaihdoksi 11,0–12,0 miljardia euroa bruttokatteen kohotessa 55–57 prosenttiin. Fouquet on itse kiteyttänyt tilanteen vertaamalla sitä Nvidian strategiaan: “Minusta hän on täysin oikeassa – ja tätä juuri Nvidia on tehnyt – eli teknologisen etumatkan voi säilyttää pitämällä sukupolven mittaisen eron siinä, mitä myy” (Christophe Fouquet, Yahoo Finance).
| Ajanjakso | Liikevaihto | Bruttokate | Kiinan osuus myynnistä |
|---|---|---|---|
| Koko vuosi 2025 | 32,7 mrd. € | n/a | 33 % |
| Q1 2026 | n/a | n/a | 19 % (nettojärjestelmämyynnistä) |
| Q2 2026 | 9,3 mrd. € | 54,0 % | 14 % (nettojärjestelmämyynnistä) |
| Q3 2026 (ohjeistus) | 11,0–12,0 mrd. € | 55–57 % | ei erillistä ohjeistusta |
| Koko vuosi 2026 (huhtikuun ennuste) | 34–39 mrd. € | n/a | ~20 % |
Kiinan vastaveto: kotimainen litografiateollisuus kasvaa nopeasti
Vientirajoitukset eivät ole pysäyttäneet Kiinan omaa laitekehitystä, päinvastoin. Valtio-omisteinen Shanghai Micro Electronics Equipment (SMEE) tavoittelee Global Timesin mukaan noin viiden DUV-koneen toimitusta vuonna 2026 ja noin kahdenkymmenen koneen toimitusta vuonna 2027, pääasiassa SMIC:lle, Hua Hongille ja CXMT:lle. Luvut ovat vielä kaukana Kiinan todellisesta tarpeesta – 95 tuontikonetta vuonna 2025 yksistään kertoo, kuinka suuri kuilu kotimaisen tuotannon ja kysynnän välillä yhä on.
Siitä huolimatta kehitys on nopeaa. Kiinalaisen puolijohdevalmistuslaitteiston kotimaisen valmistuksen osuus nousi 25 prosentista vuonna 2024 noin 35 prosenttiin vuonna 2025, ylittäen alun perin asetetun 30 prosentin tavoitteen. Veteraaniteollisuusanalyytikko Ma Jihua on todennut Global Timesille, että vientirajoitukset “ovat muodostuneet katalysaattoriksi Kiinan omavaraisen ja hallitun siruteollisuuden nopealle kehitykselle” ja aiheuttaneet “merkittäviä tappioita yhdysvaltalaisille yhtiöille” (Ma Jihua, teollisuusanalyytikko, Global Times). Hänen arvionsa mukaan Kiina saavuttaa asiassa vain “osittaisen menestyksen”, kun Yhdysvallat kiristää rajoituksia asteittain Kiinan siruteollisuuden kehittyessä.
Nvidian toimitusjohtaja Jensen Huang on puolestaan todennut suorasukaisesti, että vientirajoitukset ovat vahvistaneet paikallista kilpailijaa Yhdysvaltain omien yhtiöiden kustannuksella: “Kysyntä Kiinassa on erittäin suurta. Huawei on erittäin, erittäin vahva … ja heidän paikallinen piiriyhtiöiden ekosysteeminsä pärjää varsin hyvin, koska me olemme evakuoineet sen markkinan” (Jensen Huang, Nvidian perustaja ja toimitusjohtaja, Global Times).
Markkinavaikutus: mitä tapahtuu tekoälysiru- ja muistiketjulle
Laajempi DUV-kielto ei pysäyttäisi kiinalaista siruntuotantoa yhdessä yössä, mutta se nostaisi kustannuksia monella rintamalla. Moninkertaisen kuvioinnin käyttäminen 7 nanometrin luokan logiikassa vaatii enemmän valotuskertoja, etsausvaiheita, kerrostuksia ja prosessinhallintaa kuin EUV-pohjainen tuotanto. Tämä tarkoittaa pidempää kiekon läpimenoaikaa, enemmän kulutustarvikkeita ja korkeampaa kustannusta per valmis siru – juuri tekoälykiihdyttimissä, joissa piirialueet ovat suuria ja saantotappiot kalliita.
Jos huoltorajoitukset toteutuvat laajamittaisesti, vanhenevan konekannan käyttöasteet, vikaantumistaajuus ja ylläpitokustannukset nousisivat ajan myötä, mikä leventäisi suorituskyky- ja hintaeroa kiinalaisten ja länsimaisten tekoälykiihdyttimien välillä. Samalla rajoitukset vahvistaisivat erillisten teknologiaekosysteemien syntyä: yhdysvaltalaismielinen laite- ja tuotantoverkosto erillään kiinalaisesta kotimaisesta verkostosta, mikä tarkoittaa kaksinkertaista kapasiteettia ja korkeampia noudattamiskustannuksia monikansallisille yhtiöille.
Muistivalmistajille vaikutus on monimutkaisempi. Samsung ja SK Hynix toimivat pääosin Etelä-Koreassa eivätkä kuulu suoraan Kiina-kohtaisten rajoitusten piiriin, mutta niiden Kiinassa sijaitsevat tuotantolaitokset voivat joutua tarkempaan valvontaan – samaan aikaan kun HBM4-muistisodassa kaikki kolme yhtiötä kilpailevat tekoälypalvelimiin tarkoitetun muistin saannosta. Micronilla on merkittävää geopoliittista altistumaa Kiinassa, mutta sen tärkein kehittynyt tuotantokapasiteetti sijaitsee muualla. TSMC voisi hyötyä asiakkaista, jotka hakevat kapasiteettia Kiinan ulkopuolelta, mutta sen Manner-Kiinan toiminnot kohtaisivat samat laite- ja prosessirajoitukset – ja yhtiö kamppailee jo ennestään CoWoS-pakkauskapasiteetin pullonkaulan kanssa Nvidian tekoälypiirien kysynnän takia. SMIC on raportoidusti yksi suurimmista NXT:1980i-konekannan käyttäjistä, joten sitä rajoitukset koskettaisivat suorimmin.
Kilpailijavertailu: ASML hallitsee, mutta Kiina rakentaa omaa vaihtoehtoa
ASML:n markkina-asema litografialaitteissa on poikkeuksellisen vahva verrattuna mihin tahansa muuhun puolijohdealan laitesegmenttiin. Vuoden 2024 lukujen mukaan ASML:n osuus koko litografialaitemarkkinasta liikevaihdolla mitattuna oli noin 94,1 prosenttia, kun japanilaiset Canon ja Nikon jäivät yhteensä alle kuuteen prosenttiin markkinasta. Koko litografialaitemarkkinan arvo on noin 30,44 miljardia dollaria vuonna 2026, ja sen ennustetaan kasvavan 47,63 miljardiin dollariin vuoteen 2031 mennessä, mikä tarkoittaa noin 9,37 prosentin vuosikasvua.
| Valmistaja | Markkinaosuus (2024, liikevaihto) | Asema Kiinan DUV-markkinalla |
|---|---|---|
| ASML (Alankomaat) | ~94,1 % | Hallitseva, mutta vientirajoitusten kohteena |
| Canon (Japani) | ~3,4 % | Pieni, Japani sidottu samoihin liittolaisrajoituksiin |
| Nikon (Japani) | ~2,5 % | Pieni, samat MATCH Act -paineet koskevat Japania |
| SMEE (Kiina, valtio-omisteinen) | ei julkista osuutta | Kasvava kotimainen vaihtoehto, tavoite ~5 konetta 2026, ~20 konetta 2027 |
Tämä taulukko paljastaa ytimekkäästi, miksi MATCH Act on niin herkkä aihe: käytännössä yksikään muu valmistaja ei voi täyttää ASML:n jättämää aukkoa lyhyellä aikavälillä, mutta samalla Yhdysvaltain liittolaispaine kohdistuu myös Canoniin ja Nikoniin niiden omien hallitusten kautta. Kiinan ainoa realistinen reitti on oman SMEE:n kaltaisen toimijan vahvistaminen, mikä selittää kotimaisen laitetuotannon nopean kasvun 25 prosentista 35 prosenttiin vuodessa.
Alankomaiden ja EU:n vaikea välitila
Alankomaiden hallitus on perinteisesti käsitellyt puolijohdelaitteiden vientivalvontaa kansallisen turvallisuuden kysymyksenä, mutta se on myös korostanut tarvetta koordinoida liittolaisten ja EU:n oikeudellisten kehysten kanssa. TrendForcen raportoinnin mukaan Haag on jo lobannut MATCH Act -aloitetta vastaan, mutta mahdollisuudet onnistua näyttävät rajallisilta. Tilanne on EU:lle hankala valinta kolmen vaa’an välillä: turvallisuusnäkökulma puoltaa rajoituksia, taloudellinen näkökulma haluaa suojata ASML:n pääsyn suurelle markkinalle, ja oikeudellis-diplomaattinen näkökulma varoo alueen ulkopuolelta tulevaa pakottamista, joka voisi kaventaa Euroopan omaa vientipoliittista liikkumavaraa.
Käytettävissä olevat lähteet eivät vahvista, että Alankomaat olisi lokakuuhun 2026 mennessä hyväksynyt täyskiellon tai suostunut lopettamaan jo asennettujen koneiden huollon. Keskustelu on siis kesken, ja juuri tämä avoimuus tekee seuraavista kuukausista ratkaisevia koko eurooppalaiselle laiteteollisuudelle.
Pohjoismainen näkökulma: Suomi tekoälyinfrastruktuurin keskiössä
Vaikka litografiakoneiden vientikiista käydään Washingtonin, Haagin ja Pekingin välillä, sen heijastusvaikutukset ulottuvat Suomeen asti. Nebius ilmoitti maaliskuussa 2026 rakentavansa Lappeenrantaan jopa 310 megawatin tekoälykeskuksen, joka käyttää Nvidian uusimpia Blackwell- ja Rubin-sukupolven kiihdyttimiä. Hankkeen arvo on noin 10 miljardia dollaria, ensimmäisen kapasiteetin on tarkoitus olla asiakkaiden käytössä vuonna 2027, ja rakennusvaihe työllistää jopa 700 ihmistä, joista noin sata jää pysyviksi työpaikoiksi. Lappeenranta on Nebiuksen toinen Suomen-hanke sen jälkeen, kun yhtiön Mäntsälän laitos laajennettiin 75 megawattiin.
Tämä tekee Suomesta epäsuorasti herkän sille, miten litografialaitteiden saatavuus ja hinta kehittyvät globaalisti. Suomi on jo kokenut, miten herkkä laitteistomarkkina on globaaleille häiriöille: GPU-hinnat Euroopassa ovat nousseet jopa 41 prosenttia, ja Suomi sijoittui kahdeksanneksi EU:n yhdestätoista maasta hinnoissa mitattuna. Jos Kiinan ja lännen siruntuotantoketjut eriytyvät entistä selvemmin toisistaan, se voi nostaa laitteiden ja komponenttien hintoja myös Euroopassa lyhyellä aikavälillä – tilanne, joka muistuttaa läheisesti sitä, miten DRAM- ja NAND-muistikriisi on jo nostanut komponenttihintoja neljännellä vuosineljänneksellä 2026. Pidemmällä aikavälillä tilanne voi myös ohjata investointeja – kuten Nebiuksen Lappeenranta-hanke osoittaa – nimenomaan Euroopan ja Pohjoismaiden suuntaan, kun yritykset hakevat poliittisesti vakaampaa tuotantokapasiteettia Kiinan ulkopuolelta.
Okmetic ja Suomen oma kytkös Kiinaan
Suomalaisessa keskustelussa jää helposti huomaamatta, että maan omalla sirusidonnaisuudella Kiinaan on jo ennen tätä kiistaa pitkä historia. Vantaalla toimiva Okmetic on maailman seitsemänneksi suurin piikiekkovalmistaja ja Euroopan johtava toimittaja MEMS-, anturi-, RF- ja tehokomponenttien piikiekoille – mutta yhtiö on Kiinan National Silicon Industry Groupin omistuksessa. Helmikuussa 2026 Okmetic käynnisti sarjatuotannon laajennetussa Vantaan tehtaassaan noin 400 miljoonan euron investoinnin jälkeen, minkä tarkoituksena on enemmän kuin kaksinkertaistaa yhtiön tuotantokapasiteetti vuoteen 2030 mennessä.
Tilanne ei liity suoraan ASML-kiistaan – Okmetic valmistaa piikiekkoja, ei litografialaitteita, eikä sitä mainita CTS:n raportissa. Se kuitenkin havainnollistaa, miten monimutkaisesti kiinalainen pääoma ja eurooppalainen puolijohdetuotanto ovat kietoutuneet toisiinsa juuri Suomessa, samaan aikaan kun Washington rakentaa yhä tiukempaa muuria kiinalaisomisteisten ja -tukeroituneiden toimijoiden ympärille muualla tuotantoketjussa.
ASML:n oma linja: varoitus omavaraisuuden kiihdyttämisestä
Fouquet on toistuvasti varoittanut, että liian aggressiiviset rajoitukset voivat kiihdyttää juuri sitä kehitystä, jota niillä pyritään estämään. Hän on kuvannut tilannetta vertauskuvalla: “Jos laittaisin sinut aavikolle ja sanoisin, ettei sinulla ole enää pääsyä ruokaan – kuinka kauan kestäisi, ennen kuin rakentaisit oman puutarhan?” (Christophe Fouquet, ASML:n toimitusjohtaja, Global Times). Viesti on selvä: mitä tiukemmin Kiinalta evätään pääsy ulkomaiseen teknologiaan, sitä voimakkaammin maa investoi oman, kilpailevan laiteteollisuutensa rakentamiseen – ja SMEE:n kahden- ja viisinkertainen tuotantotavoite vuosille 2026–2027 on tästä konkreettinen osoitus.
Samalla Fouquet on korostanut, ettei nykyinen EUV-kielto ole vuotanut: ASML tietää tarkalleen jokaisen viedyn koneen sijainnin, ja kiinalaiset tehtaat eivät ole saaneet käsiinsä yhtäkään yhtiön uusimman sukupolven valotuslaitetta. Tämä yksityiskohta on tärkeä, koska se erottaa nykyisen DUV-kiistan aiemmista huolista EUV-teknologian vuotamisesta – kyse on nimenomaan siitä, mitä sallitun teknologian rajoissa pystytään tekemään, ei laittomasta jälleenviennistä.
Vientikiellon historia taulukkona
Seuraava taulukko kokoaa yhteen tärkeimmät käännekohdat, joiden summa selittää, miksi lokakuun 2026 raportti nousi näin suureksi uutiseksi.
| Ajankohta | Tapahtuma |
|---|---|
| 2019 | Yhdysvallat estää tehokkaasti ASML:n EUV-koneiden viennin Kiinaan |
| 2023 | Alankomaiden hallitus laajentaa lupavaatimukset kattamaan kehittyneimmät DUV-koneet |
| 2.4.2026 | MATCH Act tuodaan edustajainhuoneeseen, tavoite liittolaisten yhdenmukaistus 150 päivässä |
| 7.4.2026 | ASML:n osake laskee uutisoinnin jälkeen, Kiinan osuuden ennustetaan laskevan ~20 %:iin |
| 17.4.2026 | Tarkistettu lakiversio: kryogeenisen etsauksen täyskielto poistuu, DUV- ja huoltorajoitukset jäävät |
| 25.8.2026 | TrendForce raportoi Yhdysvaltain valmistelevan lähes täydellistä ASML-Kiina-kieltoa |
| 5.10.2026 | CTS:n raportti: 343 DUV-konetta Kiinassa, noin 270 NXT:1980i-mallia |
Ennusteet: mitä seuraavaksi tapahtuu
Raportoinnin pohjalta on mahdollista hahmotella viisi todennäköistä kehityskulkua loppuvuodelle 2026 ja alkuvuodelle 2027.
- Alankomaat tuskin hyväksyy täyskieltoa sellaisenaan, mutta maa päätyy todennäköisesti kompromissiin, jossa huoltorajoitukset koskevat vain nimettyjä, kaikkein edistyneimpiä tehtaita, ei koko asennettua konekantaa.
- MATCH Act liitetään suurella todennäköisyydellä osaksi Yhdysvaltain puolustusbudjettia vuoden loppuun mennessä, mikä nostaa painetta Alankomaille ja Japanille 150 päivän määräajan puitteissa.
- SMEE:n kotimainen tuotanto kasvaa, mutta ei kurota kiinni 95 koneen vuosittaista tuontitarvetta ennen vuotta 2027–2028, mikä pitää Kiinan riippuvaisena tuontikoneista vielä pitkään.
- ASML:n Kiina-osuus liikevaihdosta jatkaa laskuaan kohti kymmenen prosentin tuntumaa, mutta yhtiön kokonaisliikevaihto pysyy vahvana tekoälyvetoisen Rubin- ja Blackwell-kysynnän ansiosta muualla maailmassa.
- Eurooppalaiset ja pohjoismaiset tekoälydatakeskushankkeet, kuten Nebiuksen Lappeenranta, hyötyvät jatkossa siitä, että yritykset hakevat tuotanto- ja laskentakapasiteettia nimenomaan Kiinan ulkopuolelta – samalla kun vaatimustenmukaisuuden kustannukset nousevat kaikille toimijoille, jotka liikkuvat usean sääntelyjärjestelmän välissä.
Mitä tämä tarkoittaa suomalaiselle tekoäly- ja teollisuussektorille
Suomalaisille yrityksille ja investoijille tilanne kiteytyy kahteen asiaan. Ensinnäkin GPU- ja AI-kiihdytinmarkkinan hintavakaus riippuu edelleen siitä, miten nopeasti ja miten laajasti litografialaiterajoitukset lopulta toteutuvat – mitä tiukemmaksi tilanne menee, sitä todennäköisemmin se heijastuu myös eurooppalaisten pilvipalveluiden ja datakeskusoperaattoreiden hankintahintoihin. Toiseksi Suomi on jo osa tätä geopoliittista kuviota kahdella tavalla yhtä aikaa: se isännöi länsimaista tekoälyinfrastruktuuria (Nebius) ja samalla sen oma puolijohdeteollisuus (Okmetic) on osittain kiinalaisomisteinen. Tämä ei tarkoita riskiä sinällään, mutta se tarkoittaa, että suomalaisten päättäjien ja yritysjohtajien kannattaa seurata MATCH Actin etenemistä tarkemmin kuin moni vielä tällä hetkellä tekee.
Usein kysytyt kysymykset
Mikä on CTS:n raportti ja miksi se on tärkeä?
Centre for Technology & Statecraft -ajatushautomon 5.10.2026 julkaisema raportti väittää, että kiinalaiset sirutehtaat ovat vuosina 2012–2026 keränneet 343 immersio-DUV-litografiakonetta, joista noin 270 on ASML:n Twinscan NXT:1980i-malleja. Raportti on tärkeä, koska se osoittaa konkreettisin luvuin, miten nykyiset vientirajoitukset ovat jättäneet porsaanreiän auki.
Mikä on MATCH Act?
Multilateral Alignment of Technology Controls on Hardware Act on huhtikuussa 2026 kongressiin tuotu lakialoite, joka pakottaisi Yhdysvaltain liittolaiset, mukaan lukien Alankomaat ja Japani, yhdenmukaistamaan vientirajoituksensa Yhdysvaltain linjan kanssa 150 päivässä, uhalla joutua itse pakotteiden kohteeksi.
Voiko NXT:1980i-kone valmistaa 7 nanometrin siruja?
Yksinään ei, mutta yhdistettynä moninkertaiseen kuvioinnin tekniikkaan se mahdollistaa 7 nanometrin luokan logiikkasirujen valmistuksen ilman EUV-laitteita, raportoitujen tietojen mukaan korkeammalla kustannuksella ja hitaammalla läpivirtauksella kuin EUV-pohjaisessa tuotannossa.
Kuinka suuri osuus ASML:n myynnistä tulee Kiinasta nyt?
Osuus on laskenut nopeasti: 33 prosentista vuonna 2025 aina 14 prosenttiin toisella vuosineljänneksellä 2026 mitattuna nettojärjestelmämyynnistä. Huhtikuussa 2026 annettu koko vuoden ennuste oli noin 20 prosenttia.
Pystyykö Kiina korvaamaan ASML:n omalla teknologialla?
Ei lyhyellä aikavälillä. Valtio-omisteinen SMEE tavoittelee vain noin viiden koneen toimitusta vuonna 2026 ja noin kahdenkymmenen koneen toimitusta vuonna 2027, kun Kiinan vuosittainen tuontitarve on ollut noin 95 konetta. Kotimaisen laitetuotannon osuus on silti kasvanut nopeasti, 25 prosentista 35 prosenttiin vuodessa.
Liittyykö tilanne Suomeen mitenkään?
Epäsuorasti kyllä. Nebiuksen 310 megawatin tekoälykeskus Lappeenrannassa käyttää Nvidian Blackwell- ja Rubin-kiihdyttimiä, joiden hintaan ja saatavuuteen globaali siruntuotantoketjun jännite voi heijastua. Lisäksi Vantaalla toimiva piikiekkovalmistaja Okmetic on kiinalaisomisteinen, mikä tekee Suomesta osan laajempaa kuviota, vaikka yhtiö ei liity suoraan litografiakoneriitaan.
Mitä eroa on EUV- ja DUV-rajoituksilla?
EUV-koneiden vienti Kiinaan on ollut käytännössä estetty vuodesta 2019. DUV-koneet, kuten NXT:1980i, ovat sen sijaan olleet sallittuja rajoitetuin luvin aina vuoteen 2023 asti, jolloin Alankomaat tiukensi sääntöjä vain kaikkein kehittyneimmille DUV-malleille. MATCH Act pyrkii laajentamaan rajoitukset koskemaan käytännössä kaikkia immersio-DUV-koneita sekä niiden huoltoa.
Milloin MATCH Act voisi tulla voimaan?
Tarkkaa aikataulua ei ole vahvistettu, mutta useiden lähteiden mukaan aloite on tarkoitus liittää osaksi Yhdysvaltain puolustusbudjettia vuoden 2026 loppuun mennessä. Tämän jälkeen liittolaismailla olisi 150 päivää aikaa yhdenmukaistaa omat sääntönsä.