
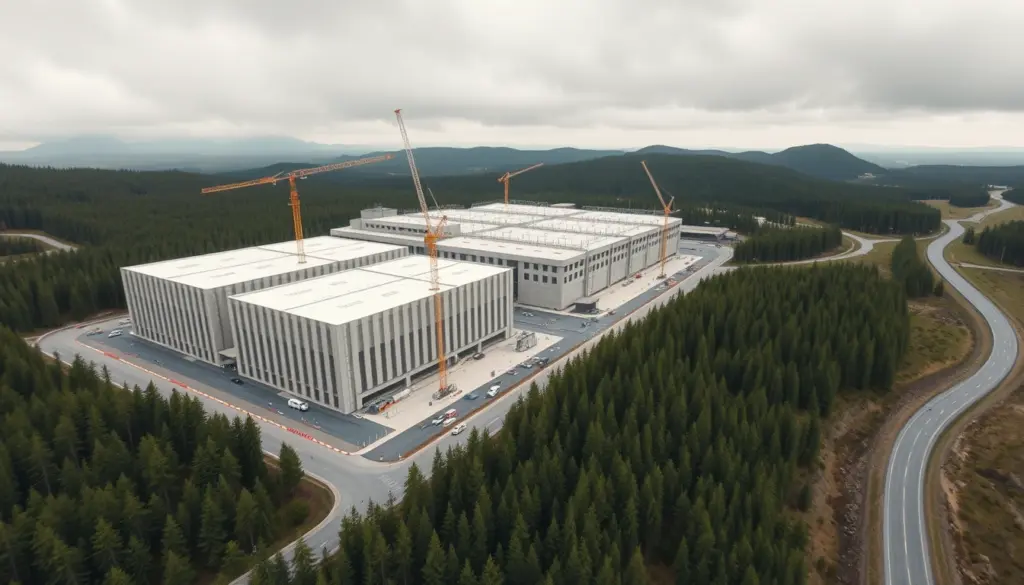
Byggeplassen i Gromstul, rett nord for Skien sentrum, har gått fra skogholt til et av de største enkeltinvesteringsprosjektene i norsk digital infrastruktur noensinne. Google startet gravearbeidet i november 2024, og sommeren 2026 er første byggetrinn i det som skal bli et 240 megawatt (MW) stort datasenterkompleks meldt ferdig bygd. Prislappen er 600 millioner euro, drøyt 6,7 milliarder kroner, og prosjektet er langt mer enn en byggenyhet: det er et konkurransetrekk i kampen mellom Google Cloud, Microsoft Azure og AWS om det nordiske skymarkedet, midt i en het politisk debatt om digital suverenitet.
Denne analysen går gjennom hva som faktisk er bygget, hva det koster lokalsamfunnet og skattebetalerne, og hvordan Google nå posisjonerer seg mot Microsoft og Amazon i et marked der de historisk har vært den minste av de tre store.
Google i Skien 2026: Status på verdens dyreste skogtomt
Google kjøpte den 200 hektar store tomten på Gromstul allerede i 2019, uten å bekrefte hva den skulle brukes til. Det var først 7. februar 2024 at selskapet offentliggjorde planene: et datasenter til 600 millioner euro, med byggestart samme år. Byggingen kom formelt i gang i november 2024, og ifølge norske byggeregistre er første fase planlagt ferdigstilt i månedsskiftet mai-juni 2026, med byggefasen selv registrert som “ferdig bygd” i sommer.
Det betyr ikke at anlegget er i full drift. Et andre bygg på campusen er fortsatt bare i tidlig fase, med søknad om elektrisk godkjenning og høring om utslippstillatelse til behandling sommeren 2026. Google har ikke offentlig bekreftet at kunder allerede kjører last på anlegget, selv om selskapets egen kommunikasjon fortsatt sier “operativt i 2026”. Realistisk sett betyr det en produksjonsstart mot slutten av året, med full utnyttelse først i 2027.
– Et datasenter er der internettet bor. I takt med at flere mennesker tar i bruk flere digitale verktøy, øker også behovet for en sikker og bærekraftig infrastruktur for å levere tjenestene vi trenger, slik som tilgang til e-posten din, eller søk etter informasjon. Starten på byggingen av et nytt anlegg i Skien i dag er et stolt øyeblikk for oss, sa Tine Austvoll Jensen, norgessjef i Google, da byggingen ble kunngjort (kom24.no).
600 millioner euro: Hva pengene faktisk går til
Investeringen på 600 millioner euro, om lag 646 millioner dollar eller mellom 6,5 og 6,8 milliarder kroner avhengig av valutakurs, gjør Skien-prosjektet til et av de største enkeltstående datasenterinvesteringene som noen gang er annonsert i Norge. Til sammenligning har Microsoft aldri offentliggjort en tilsvarende samlet investeringssum for sine to norske Azure-regioner.
Deler av summen er allerede bundet opp i konkrete kontrakter. Skanska sikret seg et kontraktsbeløp på om lag 569 millioner kroner for kjerne- og skallbygg på anlegget, mens en tidligere avtale med Google-selskapet WS Computing AS var verdt rundt 1,1 milliarder kroner for tomteklargjøring, adkomstveier og fundamentering. Det betyr at grunnarbeidet alene har lagt beslag på over 1,6 milliarder kroner av den totale rammen, før noe av selve datahallutstyret er talt med.
Grunneieren som solgte tomten, Leopold Løvenskiold, har ikke villet gå ut med nøyaktig salgssum, men bekrefter at det dreide seg om et beløp i hundremillionersklassen. Skogsdriften tomten tidligere ble brukt til, er dermed byttet ut med det som trolig er den mest lønnsomme arealbruken i Telemarks historie.
Kraftbehovet: Fra 100 MW til en omstridt 860 MW-søknad
Ingen del av prosjektet har skapt mer debatt lokalt enn strømforbruket. Anlegget er designet for opptil 240 MW i første fase, men det reelle bildet er mer nyansert. Google er innvilget 100 MW og venter på svar på ytterligere 20 MW for byggetrinn én. Selskapet håper på 120 MW til for å realisere et byggetrinn to mot 2030.
Det som skapte mest støy var en separat søknad om nettkapasitet på 860 MW for hele industriområdet på Gromstul, ikke bare for Googles anlegg alene. Ordfører i Skien kommune, Marius Roheim Aarvold, måtte selv gå ut og nyansere tallet etter at det skapte overskrifter om en “strømsluker” i norske medier.
– Effektforespørselen på 860 MW ble gjort på oppfordring fra Statnett, og som forsøk på å anslå hva som kan være industriområdets maksimale behov i et svært langsiktig perspektiv som 20 år frem i tid, skrev Aarvold sammen med varaordfører Jørn Inge Næss i et innlegg i lokalavisen (Varden).
Til sammenligning produseres det rundt 150 terawattimer kraft i Norge årlig, og det norske kraftforbruket har de siste årene ligget på 130-140 terawattimer. Google bidrar for øvrig allerede med strøm til det norske nettet gjennom Tellenes vindpark på 160 MW, et poeng selskapet ofte trekker frem når kritikere hevder anlegget vil tappe nettet for fornybar kraft. Målet er at driften skal gå på over 99 prosent karbonfri energi, takket være sammensetningen av det norske kraftnettet.
4000 jobber i byggefasen og 6,7 milliarder i årlige ringvirkninger
Sysselsettingstallene deler seg i to svært ulike kategorier. Per sommeren 2026 jobbet rundt 100 personer fast på anleggsplassen, ifølge lokale næringsutviklingskilder i Telemark. Det tallet vil øke etter hvert som byggingen skrider frem mot ferdigstillelse.
Langt mer oppsiktsvekkende er Googles eget anslag om at hele 4000 arbeidsplasser vil være knyttet til byggefasen på sitt mest intensive. Det er et tall som gjenspeiler hvor arbeidsintensiv oppføringen av et hyperscale-anlegg er, fra betongarbeid og kjøling til nettverksinfrastruktur og sikkerhetssystemer, men som ikke må forveksles med permanente driftsstillinger. Den varige bemanningen av et ferdig datasenter er typisk langt lavere, gjerne i sjiktet titalls til noen få hundre ansatte, avhengig av automatiseringsgrad.
En ringvirkningsanalyse utført av Deloitte for prosjektet anslår en samlet årlig økonomisk effekt på 6,7 milliarder kroner, fordelt på 2,2 milliarder kroner i direkte effekt, 2,7 milliarder kroner i indirekte effekt og 1,8 milliarder kroner i indusert effekt gjennom lokalt forbruk og underleverandørkjeder. Løvenskiold, grunneieren som solgte tomten, tror ringvirkningene blir enda større enn selve tallene tilsier, siden etableringer som dette historisk har trukket med seg flere selskaper til samme område.
Google vs. Microsoft Azure i Norge: Sju års forsprang
Konkurransebildet er der historien blir interessant. Microsoft åpnet sine to norske Azure-regioner, Norway East fra Oslo-området og Norway West fra Stavanger-området, allerede i 2019. Det gir Microsoft et forsprang på rundt sju år foran Google når det gjelder produksjonsklar skyinfrastruktur fysisk plassert i Norge, og regionene har rukket å bli en etablert del av norsk offentlig sektor, energiselskaper og finansnæring.
Google har historisk måttet betjene norske kunder fra datasentre andre steder i Europa, noe som har vært et reelt argument mot selskapet i anbud der lav ventetid og datalokalisering i Norge er et krav. Skien-anlegget er ment å tette akkurat det gapet, men det blir foreløpig ikke markedsført som en fullverdig, separat “Norge-region” på linje med Azures to regioner. Det er snarere en stor kapasitetsnode i Googles europeiske nettverk, plassert i Norge for lav ventetid, billig fornybar kraft og datasuverenitet-argumenter overfor kunder.
Blant norske små og mellomstore bedrifter er forspranget enda tydeligere. En 2026-kartlegging av skyvalg blant norske SMB-er viser at Azure har rundt 42 prosent andel, AWS 28 prosent og Google Cloud bare 15 prosent, mye takket være Azures tette kobling til Microsoft 365 og lokale regioner.
AWS og de andre skyleverandørene i Norden
AWS har aldri bygget en dedikert region i Norge. Selskapet driver en edge-lokasjon i Oslo for CloudFront-cache og Direct Connect, mens tyngre arbeidslaster typisk betjenes fra AWS-regionen i Stockholm. Det er en strategi som har fungert overraskende bra: i Whitelane Researchs nordiske IT-sourcing-studie for 2026, som dekker over 1000 IT-sourcing-relasjoner og mer enn 1600 skyplattform-relasjoner i Danmark, Finland, Norge og Sverige, kommer AWS ut på topp med 76 prosent kundetilfredshet, foran Google Cloud med 75 prosent og Azure med 74 prosent.
Det er verdt å merke seg at rekkefølgen har snudd fra året før: i 2025-utgaven av samme studie ledet Azure fortsatt med 76 prosent tilfredshet, foran AWS på 73 prosent og Google Cloud på 71 prosent (Whitelane Research). At både AWS og Google Cloud har løftet seg forbi Azure på tilfredshet i løpet av ett år, samtidig som Azure fortsatt vinner på ren markedsandel i Norge, illustrerer at norske og nordiske kunder i økende grad fordeler arbeidslaster mellom flere leverandører i stedet for å satse alt på én.
I Danmark, der Google og de andre hyperscalerne også er aktive, kontrollerer Azure, AWS og Google Cloud til sammen rundt 75 prosent av skymarkedet, med Azure på om lag 35 prosent, AWS på 28 prosent og Google Cloud på 12 prosent. Det danske datasentermarkedet er verdsatt til 1,53 milliarder dollar i 2024 og ventes å vokse til 2,93 milliarder dollar innen 2030, en årlig vekstrate på 11,44 prosent.
Datasenterinvesteringer i Norden: Sammenligningstabell
Skien-prosjektet er ikke det eneste store hyperscale-prosjektet i regionen akkurat nå. Tabellen under setter det i sammenheng med andre nylig annonserte skyinvesteringer i Norge og Norden.
| Prosjekt | Selskap | Lokasjon | Investering | Effekt | Status 2026 |
|---|---|---|---|---|---|
| Skien/Gromstul | Telemark, Norge | 600 mill. euro | Inntil 240 MW (fase 1) | Byggetrinn 1 ferdig bygd | |
| Horndal | Dalarna, Sverige | Ikke offentliggjort | Ikke offentliggjort | Under bygging | |
| Azure Norway East/West | Microsoft | Oslo/Stavanger | Ikke offentliggjort samlet | Flere anlegg | I full drift siden 2019 |
| Tydal AI-senter | Anthropic/Nscale-partner | Trøndelag, Norge | Ca. 10 mrd. dollar | Ikke offentliggjort | Under planlegging/bygging |
| Bitdeer Tydal | Bitdeer | Trøndelag, Norge | 4,7 mrd. dollar | 121 MW | Konvertering fra mining til AI |
Datasenterboomen: Fra Lefdal til Skien
Norge har i over et tiår prøvd å posisjonere seg som et attraktivt land for hyperscale-datasentre, med billig og stort sett fornybar kraft, et kaldt klima som reduserer kjølebehovet, og politisk stabilitet som salgsargumenter. Det tidlige symbolet var Lefdal Mine Datacenter i Sogn og Fjordane, en nedlagt gruve gjort om til datahaller, som fikk mye internasjonal oppmerksomhet uten noen gang å tiltrekke seg en hyperscaler av Googles kaliber som hovedkunde.
Det som har endret seg de siste to-tre årene er skalaen. Der tidligere norske datasenterprosjekter gjerne dreide seg om titalls eller lavere hundretalls megawatt, snakker man nå om enkeltprosjekter i størrelsesorden 200-240 MW, og i noen AI-relaterte prosjekter enda høyere. Skien-anlegget, sammen med de omtalte AI-satsingene i Trøndelag, markerer et taktskifte fra “Norge som nisjelokasjon” til “Norge som del av hyperscalernes kjerneinfrastruktur i Europa”.
Samtidig vokser det nordiske skymarkedet raskt i bredden. Det nordiske SaaS-markedet er anslått til 6,75 milliarder dollar i 2025, ventet å vokse til 7,55 milliarder dollar i 2026 og videre til 13,18 milliarder dollar innen 2031, en årlig vekstrate på 11,79 prosent i perioden 2026-2031. Offentlig sky sto for 56,62 prosent av distribusjonen i 2025, mens hybride skyløsninger er den raskest voksende kategorien med 15,15 prosent årlig vekst, ifølge Mordor Intelligence (Mordor Intelligence).
Markedstall: Tilfredshet og andeler i Norden
| Marked/segment | Azure | AWS | Google Cloud | Kilde/år |
|---|---|---|---|---|
| Nordisk kundetilfredshet 2026 | 74 % | 76 % | 75 % | Whitelane 2026 |
| Nordisk kundetilfredshet 2025 | 76 % | 73 % | 71 % | Whitelane 2025 |
| Norske SMB-er, andel 2026 | 42 % | 28 % | 15 % | Skytjenesteoversikt Norge 2026 |
| Dansk skymarked, andel | 35 % | 28 % | 12 % | Validatus, dansk marked |
Tallene tegner et sammensatt bilde. Azure vinner fortsatt på ren markedsandel i både Norge og Danmark, drevet av eksisterende offentlig sektor-kontrakter og Microsoft 365-integrasjon, men taper terreng på kundetilfredshet i den bredere nordiske målingen. AWS topper tilfredshet uten en eneste dedikert norsk region. Google Cloud er fortsatt tydelig minst i andel begge steder, men forbedrer tilfredshetsscoren raskest, noe som støtter fortellingen om at Skien-investeringen er ment å konvertere fornøyde kunder til flere kunder.
Azure-omsetningen synliggjør hvor mye som står på spill
Størrelsesforholdene mellom de tre skyleverandørene ble tydeligere enn noen gang da Microsoft 2. september 2026 for første gang begynte å oppgi Azure-omsetning som egen regnskapspost. Tallene viste 29,4 milliarder dollar i omsetning for det siste kvartalet og 101,9 milliarder dollar for hele regnskapsåret som ble avsluttet 30. juni 2026 (Microsoft Investor Relations).
Selv om verken Google eller Amazon rapporterer skyinntekter fordelt på Norden eller Norge spesifikt, gir Azure-tallene et bakteppe for hvorfor 600 millioner euro i Skien fortsatt er en beskjeden brøkdel av det som står på spill globalt. For Google handler Skien like mye om å bygge troverdighet og kapasitet i et marked der Microsoft har et syvårs forsprang, som om å flytte nålen på konsernets globale skyomsetning i seg selv.
Digital suverenitet: Stortinget vil ha en nasjonal sky
Samtidig som Google, Microsoft og Amazon kappes om norske kunder, bygger seg en politisk motbevegelse. I 2025-2026-sesjonen fremmet stortingsrepresentanter et representantforslag om “digital suverenitet i en urolig tid”, som blant annet ber regjeringen sikre opprettelsen av en nasjonal skytjeneste eid og driftet av det offentlige, til bruk for datalagring og som offentlig arbeidsverktøy (Stortinget).
Forslaget skiller ikke mellom Google, Microsoft og Amazon som enkeltselskaper, men behandler alle amerikanske hyperscalere som én kategori av risiko, knyttet til amerikansk lovgivning om tilgang til data lagret hos amerikanske selskaper, uavhengig av hvor serverne fysisk står. Det betyr at selv om Google nå bygger fysisk infrastruktur i Norge, løser ikke det nødvendigvis bekymringene som ligger til grunn for suverenitetsdebatten. Digitaliseringsdirektoratet har tidligere anbefalt grundige risikovurderinger for offentlig sektors bruk av utenlandske skytjenester, uten å ha kommet med noen ny, spesifikk uttalelse om Skien-prosjektet i 2026.
Det skaper et paradoks for Google: jo mer selskapet investerer i lokal norsk infrastruktur for å styrke sitt datalokalisering-argument overfor kunder, desto mer synlig blir det som mål for en politisk debatt som i bunn og grunn handler om eierskap og jurisdiksjon, ikke om hvor kablene fysisk går.
Hva betyr dette for norske bedrifter og utviklere
For norske IT-avdelinger og utviklerteam er den mest konkrete konsekvensen av Skien-anlegget trolig lavere ventetid og enklere argumentasjon for datalokalisering i egne anbud, når anlegget etter hvert tas i full bruk. Selskaper som i dag velger Azure fordi det er den eneste hyperscaleren med data fysisk i Norge, får et reelt alternativ å vurdere opp mot, spesielt for arbeidslaster med tunge krav til dataanalyse og maskinlæring, der Google Cloud tradisjonelt har hatt et sterkt tilbud.
Samtidig bør IT-innkjøpere merke seg at Google foreløpig ikke har lansert en formell, separat “Norge-region” med samme tjenestebredde som Azures to regioner. Det er verdt å avklare direkte med Google Cloud hvilke tjenester som faktisk kjører fra Skien når anlegget er i full drift, og hvilke som fortsatt betjenes fra andre europeiske regioner, før man legger avgjørende vekt på lokalisering i anbudsdokumenter.
For leverandørkjeden rundt Grenland-regionen betyr Googles etablering trolig mer på kort sikt enn for de fleste skykunder: 4000 jobber i byggefasen og 6,7 milliarder kroner i årlig ringvirkning er tall som monner lokalt, uavhengig av hvor raskt datahallene fylles med servere.
Fem spådommer for Google i Norge fremover
- Full produksjonsstart glir inn i 2027. Med bygg nummer to fortsatt i tidlig tillatelsesfase er det lite trolig at anlegget når full kapasitet før 2027, selv om byggetrinn 1 formelt er ferdig bygd i 2026.
- Et andre byggetrinn blir besluttet innen 2027-2028. Google har selv antydet potensial for opptil fem faser på tomten, og med 120 MW allerede under vurdering for byggetrinn to mot 2030, ligger investeringsbeslutningen nærmere enn det ser ut som i dag.
- Google Cloud tar markedsandeler fra Azure blant norske SMB-er innen 2028. Med lokal infrastruktur og stigende kundetilfredshet i nordiske målinger er 15 prosent andel blant norske SMB-er et realistisk gulv, ikke et tak.
- Suverenitetsdebatten intensiveres uavhengig av hvor mye Google bygger lokalt. Så lenge amerikansk lovgivning om datatilgang ikke endres, vil et Stortinget-forslag om nasjonal sky trolig komme tilbake i nye former de neste årene.
- Flere hyperscale-naboer følger etter i Grenland. Historisk trekker én stor etablering med seg underleverandører og til dels konkurrenter til samme område, noe både grunneier og lokalpolitikere i Skien peker på som et sannsynlig neste steg.
Ofte stilte spørsmål om Google-datasenteret i Skien
Når blir Google-datasenteret i Skien operativt?
Byggetrinn 1 er registrert som ferdig bygd med planlagt ferdigstillelse i månedsskiftet mai-juni 2026. Google har ikke offentlig bekreftet produksjonsstart med kunder på anlegget, og et andre bygg på campusen er fortsatt i tidlig planleggingsfase, så full drift ventes realistisk først mot 2027.
Hvor mye har Google investert i Skien-anlegget?
Google har kunngjort en investering på 600 millioner euro, tilsvarende mellom 6,5 og 6,8 milliarder norske kroner avhengig av valutakurs. Deler av summen er allerede bundet i konkrete byggekontrakter med blant andre Skanska.
Hvor mye strøm skal datasenteret bruke?
Første byggetrinn er designet for inntil 240 MW, men Google er foreløpig innvilget 100 MW med ytterligere 20 MW til behandling. En separat søknad om 860 MW gjelder hele industriområdet på lang sikt, ikke bare Googles anlegg alene, ifølge ordfører Marius Roheim Aarvold i Skien kommune.
Hvor mange arbeidsplasser skaper prosjektet?
Google anslår opptil 4000 arbeidsplasser i den mest intensive byggefasen. Rundt 100 personer jobbet fast på anleggsplassen sommeren 2026. Permanent bemanning ved ferdig drift blir vesentlig lavere enn byggetoppen.
Har Google en egen “Norge-region” i skyen, slik som Azure?
Nei, ikke foreløpig. Microsoft har hatt to formelle Azure-regioner i Norge, Norway East og Norway West, siden 2019. Google Skien er per 2026 en stor kapasitetsnode i det europeiske Google Cloud-nettverket, ikke en separat, fullt utbygd regionprodukt på linje med Azures norske regioner.
Hvordan står Google Cloud mot Azure og AWS i Norden i 2026?
Azure har fortsatt størst markedsandel i Norge og Danmark, mens AWS topper kundetilfredshet i Whitelanes nordiske studie for 2026 med 76 prosent, foran Google Cloud på 75 prosent og Azure på 74 prosent. Blant norske SMB-er ligger Google Cloud klart lavest i andel, med 15 prosent mot Azures 42 prosent.
Hva sier norske politikere om utenlandske skyleverandører i Norge?
Et representantforslag i Stortinget for sesjonen 2025-2026 ber regjeringen sikre en nasjonal, offentlig eid og driftet skytjeneste, som svar på bekymring for at amerikansk lovgivning gir amerikanske myndigheter tilgang til data uavhengig av hvor serverne fysisk befinner seg.
Hvor mange faser kan Google-anlegget i Skien få totalt?
Google har antydet potensial for opptil fem faser på den 200 hektar store tomten, men selskapet har ikke tatt endelig investeringsbeslutning om noen faser utover den første.



